從 CoWoS 到 CPO:矽品切入 AI 封裝的新角色
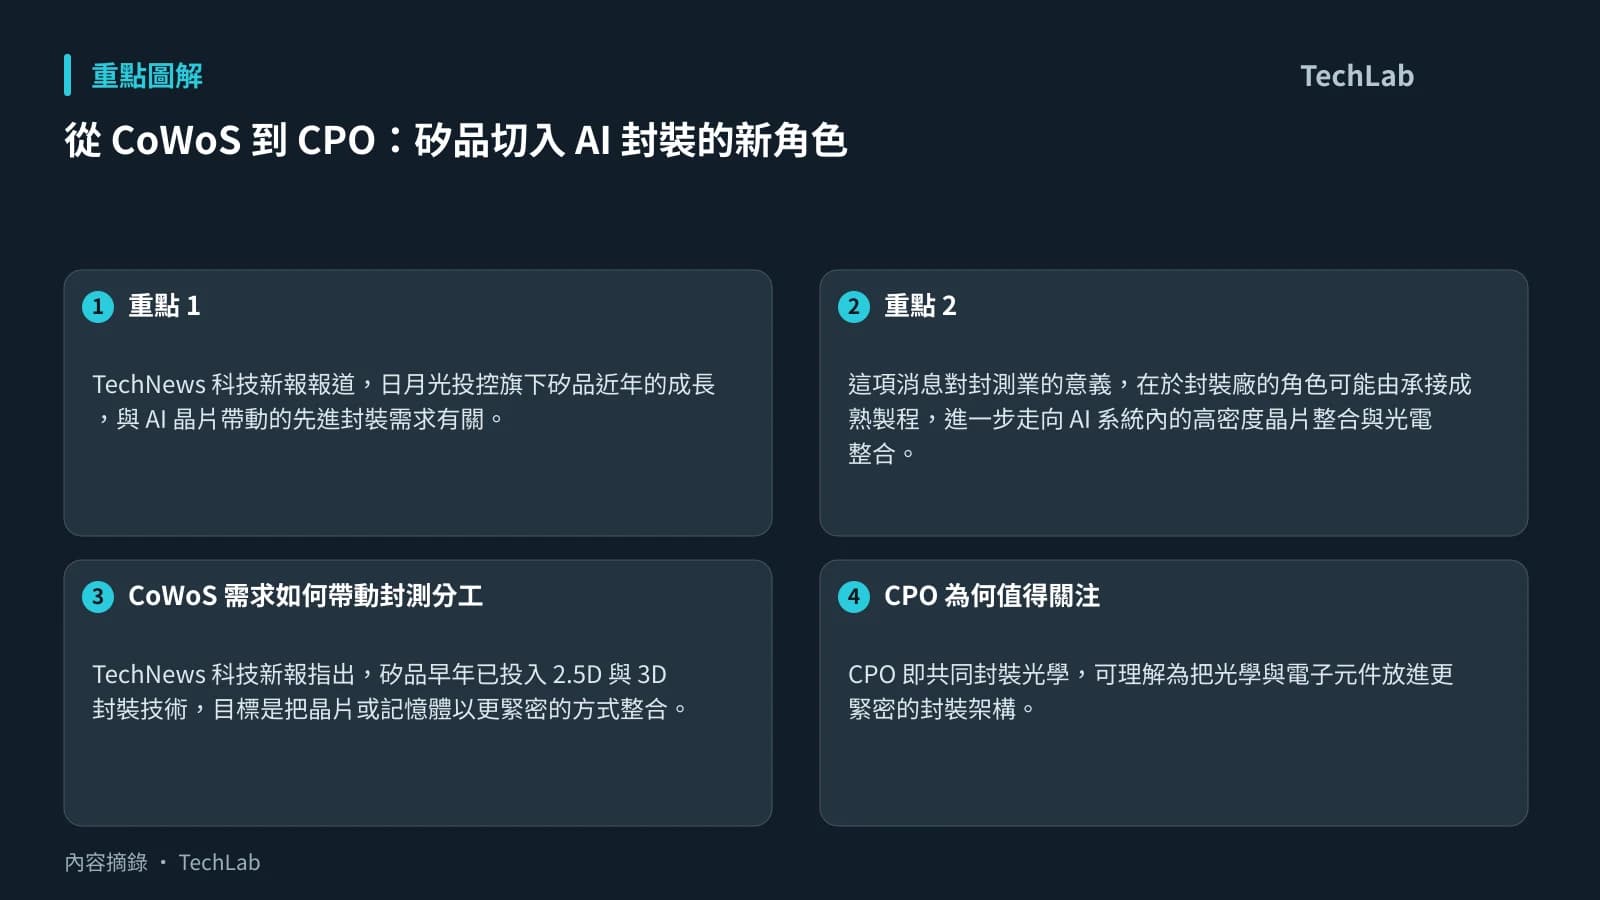
TechNews 科技新報報道,日月光投控旗下矽品近年的成長,與 AI 晶片帶動的先進封裝需求有關。報道稱,矽品已參與 CoWoS 後段基板封裝服務,並獲輝達規畫合作發展共同封裝光學(CPO);據報輝達曾提出,矽品的 CPO 產能將在 2027 年年中擴大至現時 15 倍以上。
這項消息對封測業的意義,在於封裝廠的角色可能由承接成熟製程,進一步走向 AI 系統內的高密度晶片整合與光電整合。不過,現階段仍應把上述合作與產能規畫視為報道所載資訊,等待輝達及矽品的正式資料確認;尤其「15 倍」的現有基期、產能定義及實際客戶需求均未交代,不能直接視為未來營收或獲利的幅度。
CoWoS 需求如何帶動封測分工
TechNews 科技新報指出,矽品早年已投入 2.5D 與 3D 封裝技術,目標是把晶片或記憶體以更緊密的方式整合。當 AI 需求在 2023 年後推高 CoWoS 需求,台積電的產能出現供不應求,供應鏈遂出現更細的分工。
報道引述匿名產業分析師說法稱,CoWoS 的後段基板封裝(oS)工作交由矽品和 Amkor 支援,讓矽品既有的 2.5D 封裝能力得以接入供應鏈。這對需要大量高效能運算晶片的客戶而言,重點不只在單一封裝技術,而是整個製造鏈能否把產能、良率與交付同步拉高。
然而,報道亦引述觀察指出,後段基板封裝的技術難度低於前段晶片堆疊(CoW),而 CoWoS 由台積電掌握相關專利,代工方還涉及權利金安排。換言之,CoWoS 能帶來穩定訂單,卻未必等同封測廠可取得同等幅度的毛利提升;這也是市場將目光轉向 CPO 的原因之一。
CPO 為何值得關注
CPO 即共同封裝光學,可理解為把光學與電子元件放進更緊密的封裝架構。對 AI 運算系統來說,晶片本身之外,資料在不同運算與網絡元件間傳遞的效率同樣會影響整體擴充能力。因此,若 CPO 能走向量產,封裝廠的工作範圍將由多晶片整合延伸至光電元件的組裝、對位及可靠度管理。
這也是比起 CoWoS 更具挑戰的地方。TechNews 科技新報報道中,矽品研發主管江東昇形容 CPO 是新的機會,但同時提醒外界不要只看產能倍數,因為新技術的起始規模很小。這個提醒相當關鍵:倍數可反映擴張意向,卻不足以說明量產成熟度、良率、單位產值或市場規模。
對供應鏈的下一步觀察
若報道所述合作持續推進,矽品的價值將取決於它能否把長期累積的 2.5D/3D 封裝經驗,轉化為可重複量產的光電整合能力。對 AI 晶片客戶而言,則要觀察先進封裝供應是否因分工而更有彈性。
接下來值得留意的,是輝達與矽品有否公布 CPO 的具體產品、量產時程、產能口徑與合作範圍。在這些資訊更清晰前,CPO 對矽品而言應視為具潛力、但仍需驗證的下一階段布局,而非已完全兌現的成長成果。
延伸閱讀
AI 輔助說明: 本文由 AI 協助整理。
參考來源
- TechNews 科技新報 — 輝達助攻矽品登峰!從 CoWoS 代工邁向 CPO 新藍海,研發老將揭密十年技術布局 — original report
本文根據原文及公開資料整理;資料有出入時,以原文及官方資料為準。