聯發科 AI ASIC 增長,考驗封裝與投資回報
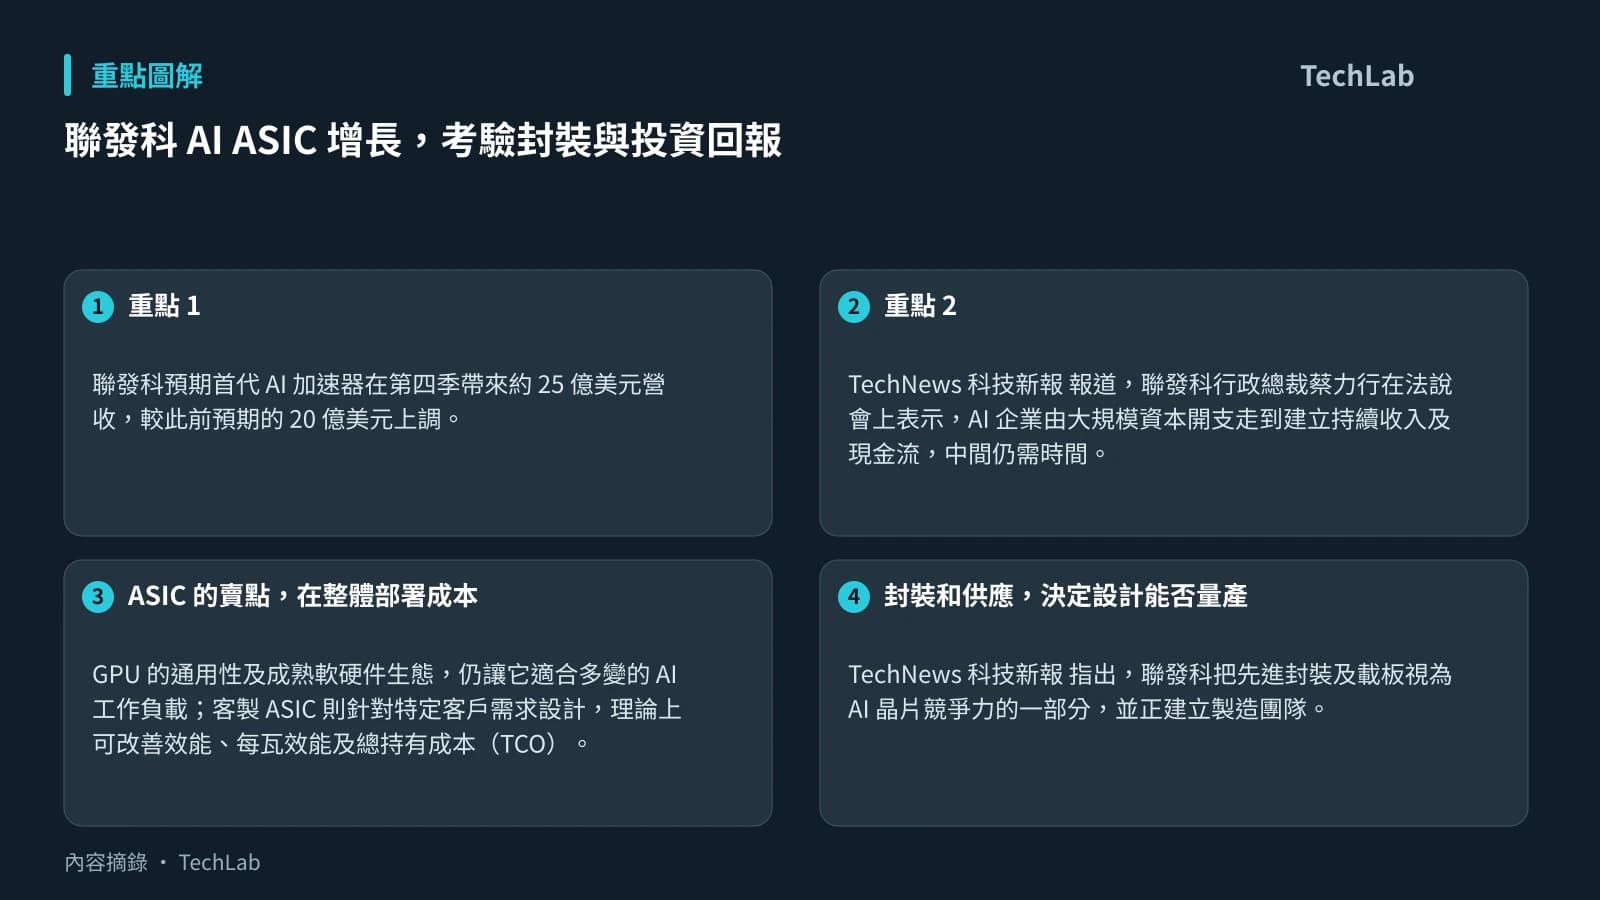
聯發科預期首代 AI 加速器在第四季帶來約 25 億美元營收,較此前預期的 20 億美元上調。這使 AI 資料中心業務成為公司短期增長焦點;不過,客戶對 AI 基建的資本開支能否穩定轉化為收入與現金流,仍存在過渡期,相關預測亦可能隨投資回報及融資環境改變。
TechNews 科技新報 報道,聯發科行政總裁蔡力行在法說會上表示,AI 企業由大規模資本開支走到建立持續收入及現金流,中間仍需時間。他同時觀察到,過去六季 AI 企業的收入相對資本開支回報逐季改善。這代表市場並非只看運算需求有多高,也會愈來愈重視部署後的商業回報,以及採購條件會否加重供應商的資金壓力。
ASIC 的賣點,在整體部署成本
GPU 的通用性及成熟軟硬件生態,仍讓它適合多變的 AI 工作負載;客製 ASIC 則針對特定客戶需求設計,理論上可改善效能、每瓦效能及總持有成本(TCO)。蔡力行沒有斷言其中一方必然取勝,但稱公司與客戶合作的 ASIC 項目可在上述指標帶來數倍提升。
從產業角度看,這場競爭的關鍵不只是單枚晶片的運算表現。若雲端客戶需要長期、大規模運行相對固定的工作負載,ASIC 的成本效益更容易被放大;但若模型、服務或部署策略仍快速變動,通用平台的彈性仍有價值。這是基於報道所述兩種架構取捨作出的分析,並非已獲確認的客戶採購方向。
封裝和供應,決定設計能否量產
TechNews 科技新報 指出,聯發科把先進封裝及載板視為 AI 晶片競爭力的一部分,並正建立製造團隊。蔡力行稱,公司除採用台積電 CoWoS,亦與英特爾合作 EMIB-T,原因是要配合不同客戶的技術選擇;基板等材料供應仍是難點。
這反映 AI ASIC 的門檻已由設計延伸至供應鏈協調。對客戶而言,多種封裝路徑有助減少依賴單一供應商的風險;但同時也提高驗證、整合和量產管理的複雜度。即使 ASIC 在紙面上具備較佳 TCO,若封裝產能或材料供應受限,實際部署成本和交付時間仍可能受影響。
營收擴張未必即時反映毛利
報道稱,聯發科首代 AI 加速器已於今年 9 月開始出貨,資料中心業務目前毛利率低於公司整體平均,亦受到供應鏈成本上升影響。不過,蔡力行預期該業務自第四季起的營業利益率會具吸引力,並估計 2027 年公司整體營業利益率可達 20% 或更高。
因此,市場下一步應觀察的,是 AI ASIC 營收增加後能否同步改善利潤、先進封裝與基板供應能否配合,以及客戶是否把 AI 基建投資轉成可持續的收入。第二代 ASIC 據稱仍按原定進度,目標在 2028 年首季量產;至於外傳客戶身分,公司沒有回應,現階段不宜視為已證實資訊。
延伸閱讀
AI 輔助說明: 本文由 AI 協助整理。
參考來源
- TechNews 科技新報 — 聯發科 AI ASIC 第四季營收上看 25 億美元,蔡力行:AI 投資回收仍有過渡期 — original report
本文根據原文及公開資料整理;資料有出入時,以原文及官方資料為準。