AI 伺服器放量,緯穎營收與毛利率的拉鋸
AI server 出貨正在成為緯穎下一階段的主要增長來源。TechNews 科技新報 報道指出,該公司第三季受一般 server 需求穩健及 AWS Trainium 3 等 ASIC server 自 9 月加速出貨帶動,營收按季增長 56%、按年增長 63%;毛利率為 8.87%,高於市場預期。
不過,出貨增加不等於利潤率必然同步上升。報道引述美銀、花旗及摩根士丹利的看法,指出零組件成本上漲,以及 AI server 在產品組合中的佔比提高,均可能令緯穎未來毛利率受壓。這亦是理解這輪 AI 基建需求時最重要的限制:供應鏈可受惠於更高出貨量,但實際盈利仍取決於成本、零組件供應與各類 server 的組合。
增長動力由 ASIC 擴至 GPU server
TechNews 科技新報 報道稱,雖然一般 server 業務面對零組件短缺,市場對整體需求仍然強勁。外資預期,ASIC server 將是緯穎第四季營收的重要推動力,來自多名客戶的 GPU server 亦有望在年底前開始帶來收入;花旗特別提到 AMD GPU server 預計於年底前出貨。
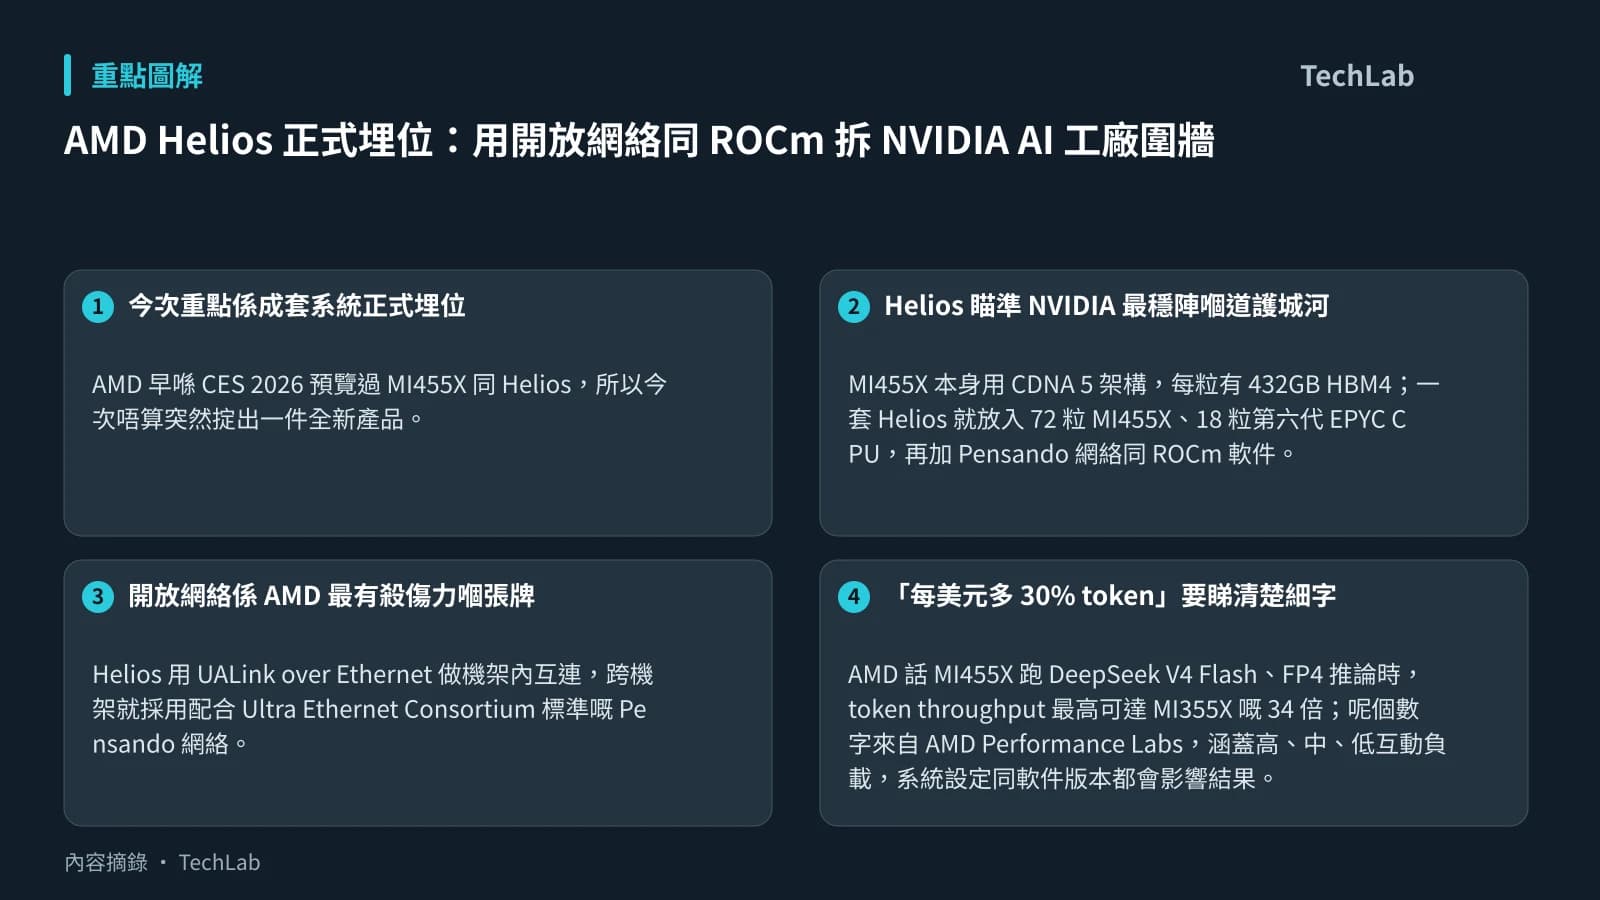
摩根士丹利則指出,AWS Trainium 3 server 機櫃量產進度順利,緯穎參與範圍已延伸至 UBB 及交換器托盤;該行亦預期緯穎會參與 AMD MI455 Helios 機櫃組裝,服務 Meta、Oracle 等客戶。若相關項目按預期推進,供應商的角色會由單一整機出貨,延伸至更多機櫃內部組件與整合工序。
出貨愈多,成本管理愈關鍵
花旗及摩根士丹利均估計,緯穎第四季毛利率或回落至約 8.5%。美銀的較長期預測亦認為,隨 AI server 產品組合變化,毛利率可能由 2026 年的 8.30% 下跌。
這些數字屬投行預測,並非公司已確認的業績指引;但它們反映一個值得留意的產業訊號。AI 資料中心採購擴張,會帶動 ASIC、GPU server、機櫃整合和網絡相關硬件需求,但高價零組件、供應限制與客戶規格要求,也會提高採購和交付管理的難度。對 server 供應鏈而言,規模增長與單位利潤未必同方向。
下一步可觀察 Trainium 3 與 AMD GPU/MI455 相關項目的實際出貨節奏,以及零組件供應能否改善。這些變化將較單看營收增幅,更能反映 AI server 熱潮對供應商盈利能力的影響。
延伸閱讀
AI 輔助說明: 本文由 AI 協助整理。
參考來源
- TechNews 科技新報 — 緯穎 AI 伺服器出貨升溫,三外資看好成長、示警毛利率壓力 — original report
本文根據原文及公開資料整理;資料有出入時,以原文及官方資料為準。