Anthropic 擬 IPO:萬億估值下的算力與控制權賭注
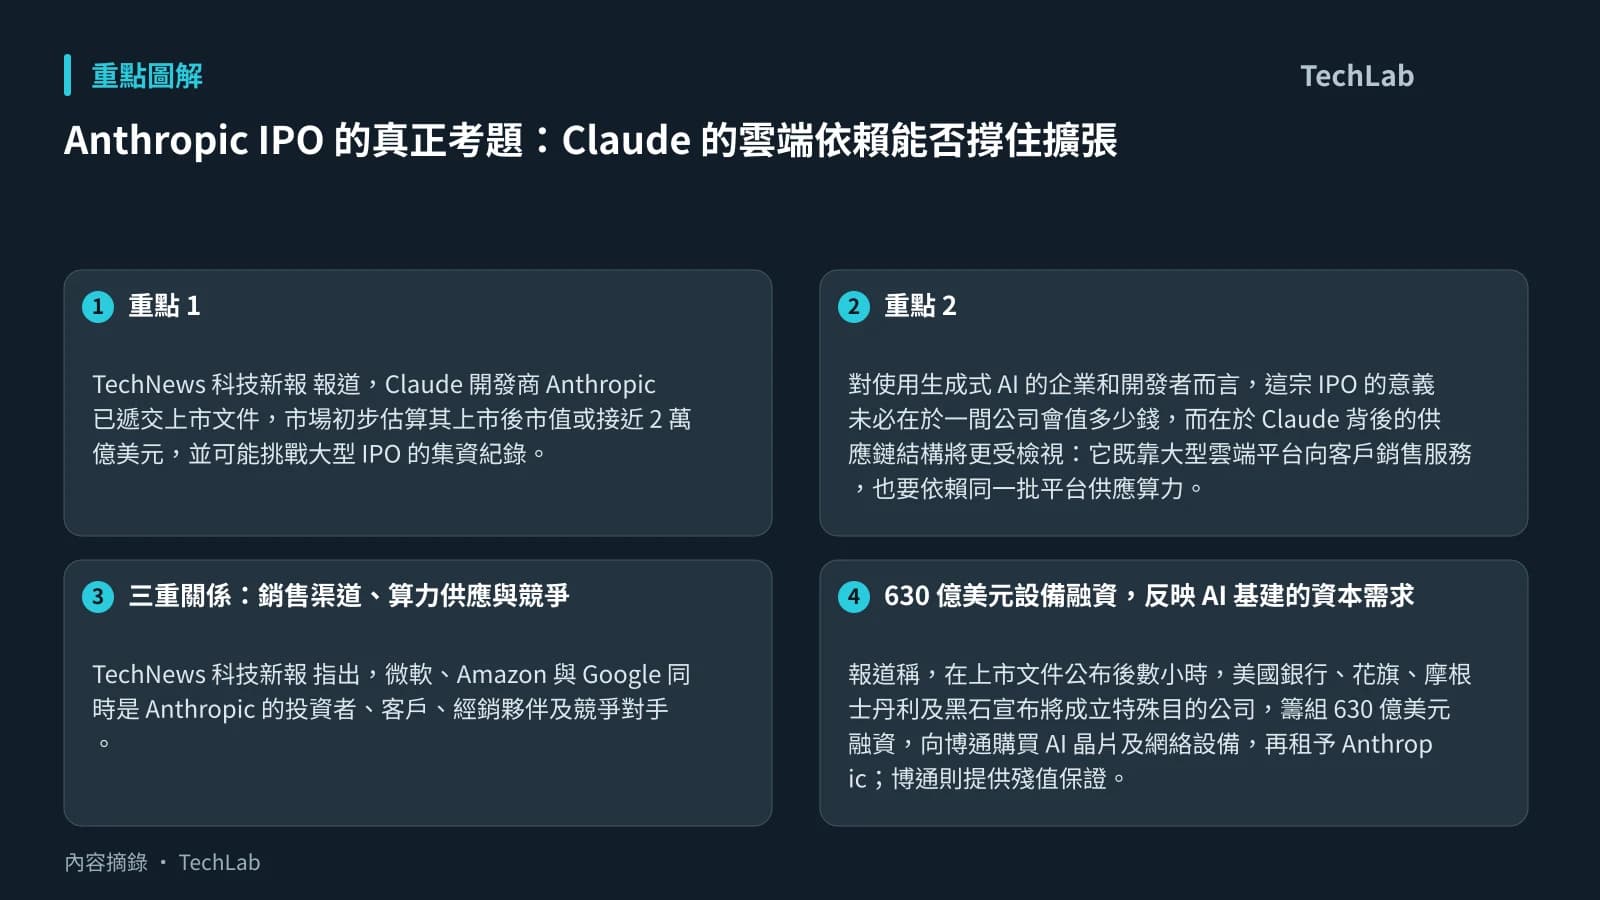
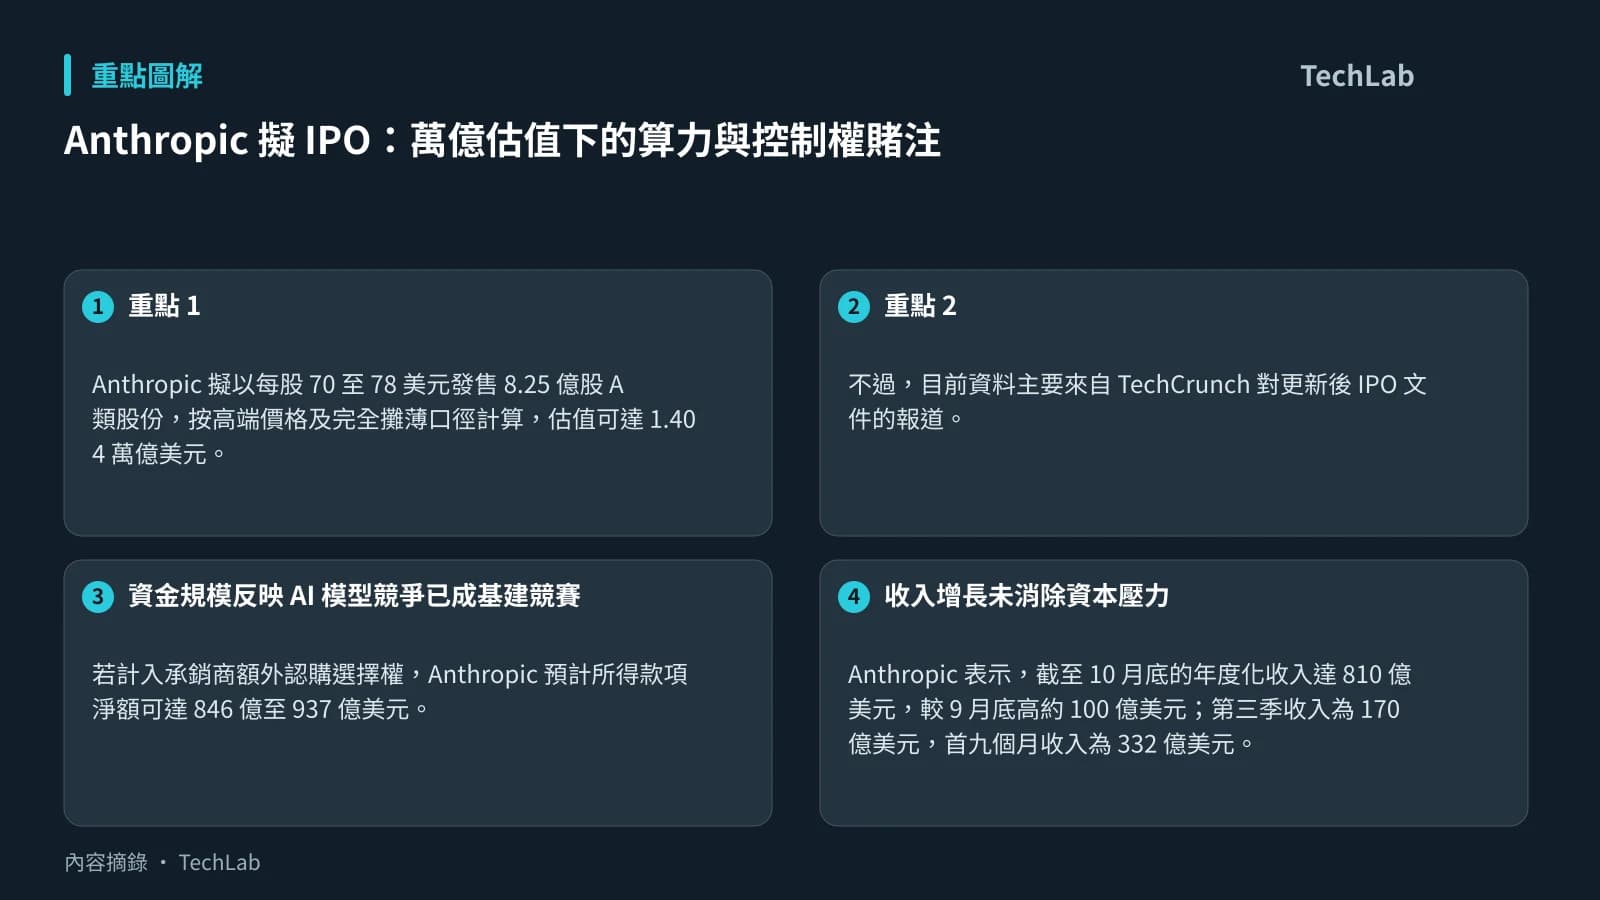
Anthropic 擬以每股 70 至 78 美元發售 8.25 億股 A 類股份,按高端價格及完全攤薄口徑計算,估值可達 1.404 萬億美元。對使用 Claude 的企業與開發者而言,這次上市的核心不只是估值,而是公司能否把巨額融資轉化為持續的算力供應、模型研發和產品服務能力。
不過,目前資料主要來自 TechCrunch 對更新後 IPO 文件的報道。招股價、集資額、上市時間及 Nasdaq 交易安排仍屬擬議內容;報道列出的收入、虧損和算力承諾數字亦應按正式文件的定義理解,尤其不能把「承諾」直接等同已支付的開支。
資金規模反映 AI 模型競爭已成基建競賽
按報道,公開發售預計集資 577.5 億至 643.5 億美元;另有 AMD、Broadcom、Google、Micron、Microsoft、Nvidia 與台積電同意按 IPO 價格,私下購入共 260 億美元無投票權 N 類股份,其中 Google 與 Nvidia 各投資 100 億美元。若計入承銷商額外認購選擇權,Anthropic 預計所得款項淨額可達 846 億至 937 億美元。
這個結構顯示,大型模型公司需要的已不單是一般研發資金,而是長期取得晶片、server、雲端及相關基建的能力。Anthropic 在文件中披露,算力和基建承諾達 9,009 億美元;同時持有近 1,320 億美元現金及短期投資。兩者規模差距很大,意味即使成功集資,公司未來仍須靠營收增長、資本市場及供應鏈安排,支撐多年期的運算需求。
收入增長未消除資本壓力
Anthropic 表示,截至 10 月底的年度化收入達 810 億美元,較 9 月底高約 100 億美元;第三季收入為 170 億美元,首九個月收入為 332 億美元。同期首九個月淨虧損為 1,040 億美元。
這組數字反映其商業化速度,但也突出了模型業務的取捨:企業採用若持續擴大,收入可為訓練與推理成本提供支撐;但在算力承諾龐大的情況下,收入增長能否追上基建投入,仍是上市後最直接的財務考驗。對企業客戶來說,供應商資金更充裕有利服務延續和產品迭代,但也可能令公司更重視可規模化、能帶來穩定收入的方案。
公開股東對方向的影響有限
Anthropic 是公益公司,其創辦人持有的 F 類股份擁有 50.1% 投票權;Long-Term Benefit Trust 亦可選出董事會多數成員。換言之,即使 A 類股份公開交易,買入股份的投資者對公司治理和策略方向的影響力仍然有限。
這種安排可讓管理層在面對短期市場壓力時,較有空間堅持其長期安全與發展目標;代價是公開市場較難透過投票權制衡資本開支、產品優先次序或合作策略。持有或評估其股份的人,需要把這項控制權結構與一般科技 IPO 分開看。
報道又指,部分聯合創辦人及核心主管計劃在 IPO 出售股份;若以每股 74 美元的區間中位數計,各人出售近 340 萬股,所得約為 2.5 億美元。這屬個人流動性安排,並不直接說明公司前景,但市場或會同時關注管理層持股變化與公司日後的資本開支節奏。
下一步值得留意的是正式招股文件如何拆解算力承諾的期限、付款責任與供應商關係,以及上市後 Claude 的企業收入能否持續增長。這些因素將比單一估值數字,更能說明 Anthropic 在模型競爭和開發者生態中的續航力。
延伸閱讀
AI 輔助說明: 本文由 AI 協助整理。
參考來源
- TechCrunch — Anthropic sets IPO price range of $70 to $78 per share to reach an implied valuation of $1.404 trillion — original report
本文根據原文及公開資料整理;資料有出入時,以原文及官方資料為準。